


CIOE 2026: главные тренды оптоэлектроники глазами команды АО «ЛЛС»

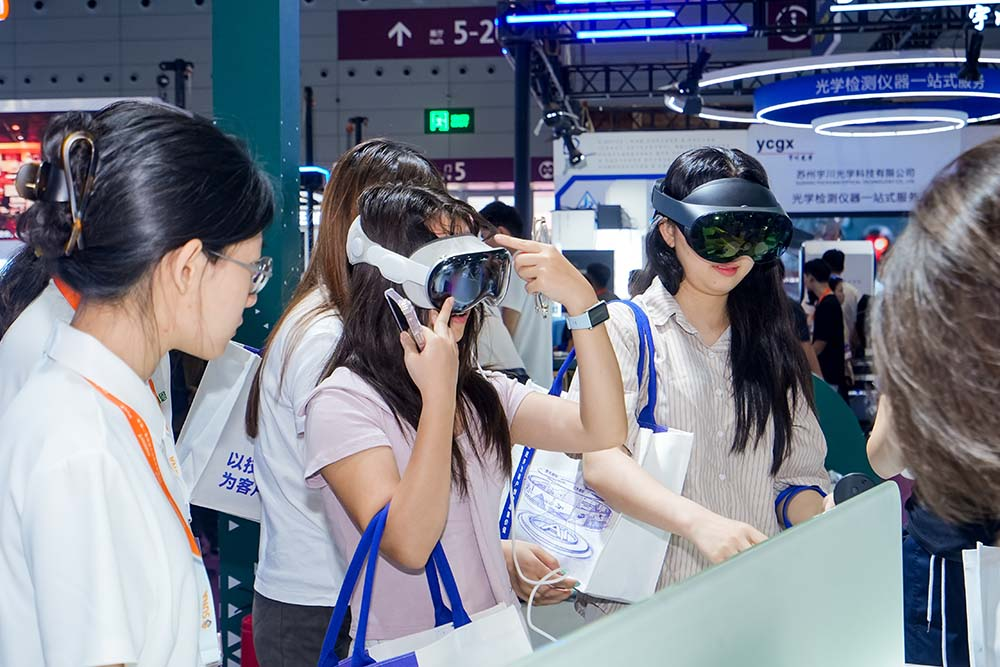
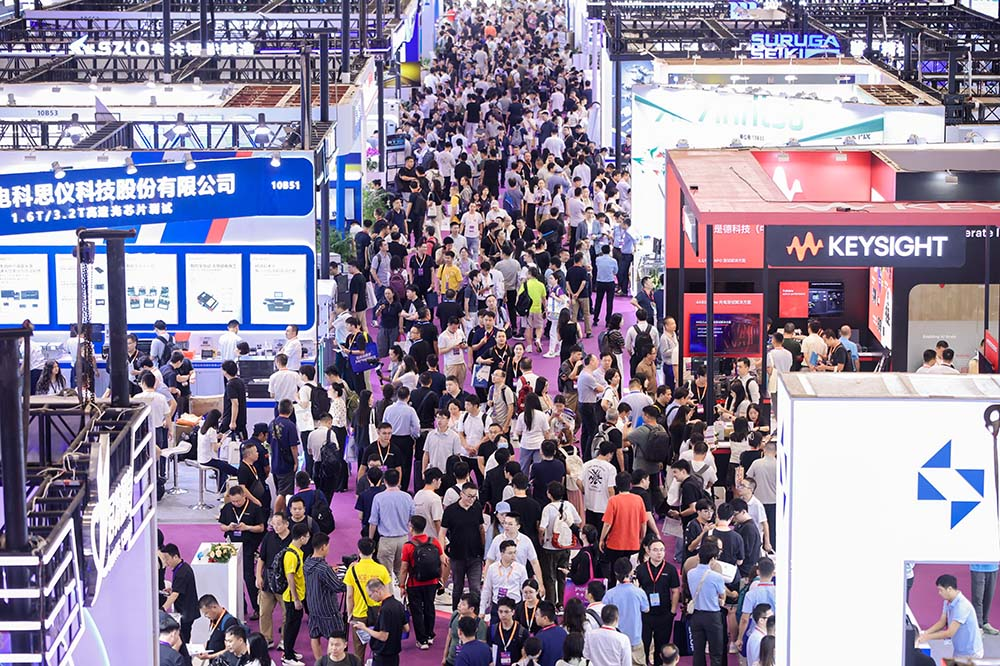
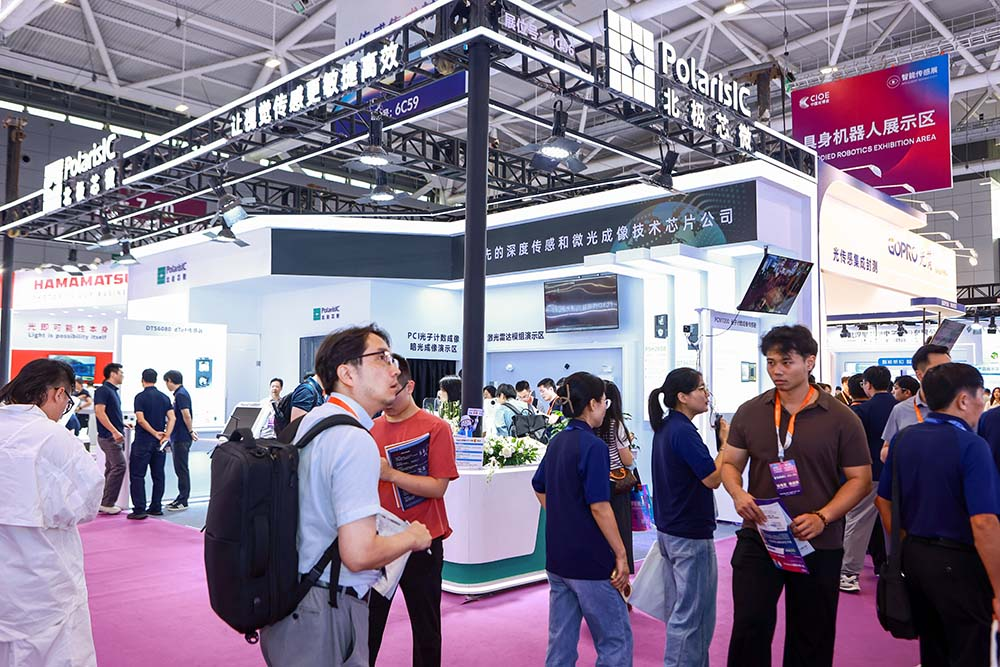
Каждый год команда АО «ЛЛС» посещает крупнейшую выставку оптоэлектроники CIOE в Шэньчжэне, чтобы понимать, куда движется отрасль. В этом году выставка стала масштабнее: более 4 000 экспонентов, 190 000 профессиональных посетителей и почти 100 конференций.
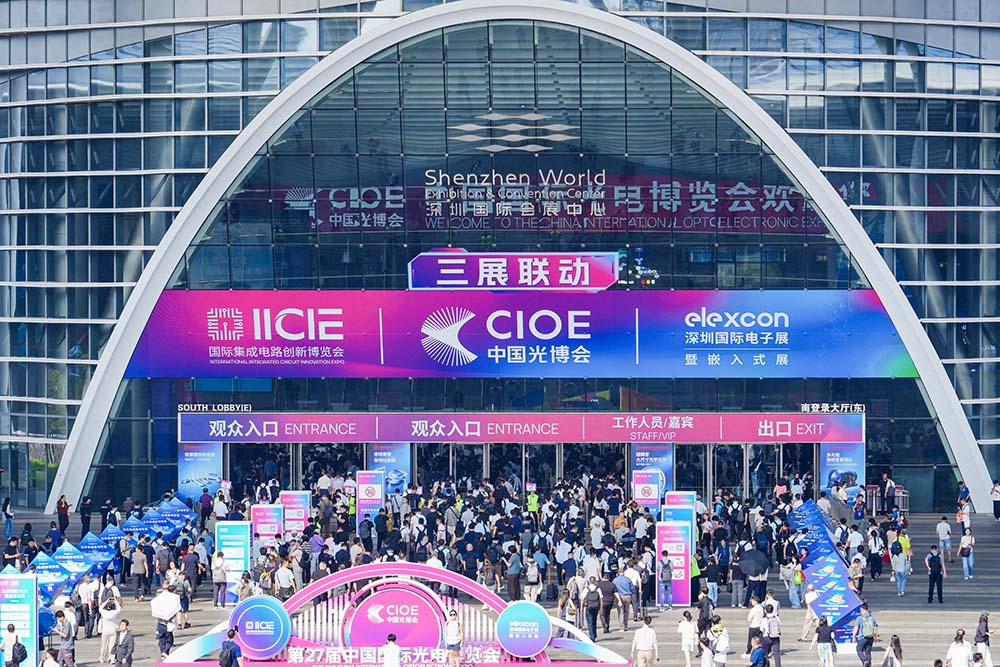
Ниже главное, что мы увидели и услышали.
Новые возможности для обработки материалов
Хотя для лазеров, работающих в квантовых технологиях или сенсорике, длина волны и стабильность всегда были ключевыми, в сегменте промышленной обработки материалов в 2026 году произошел заметный сдвиг. На первый план вышли не только ватты, но и освоение новых длин волн, которые позволяют эффективнее работать с конкретными материалами.
Примеры новинок для обработки материалов:
- Синий лазер 3000 Вт / 450 нм (Beijing Han's Tiancheng) для сварки меди и цветных металлов. Поглощение меди в синем спектре более чем в десять раз выше, чем в ИК.
- Зеленый лазер 500 Вт (Han's Laser) – полностью интегрированное устройство. Если раньше модуль генерации на основной частоте и модуль удвоения частоты были физически разделены и соединялись через оптоволокно, то здесь архитектура собрана в одном герметичном блоке.
- Зеленый лазер 4000 Вт (GD Laser). Компанией был разработан и выпущен в продажу непрерывный лазер на 532 нм мощностью 4 кВт. По словам представителей GD Laser коэффициент преобразования близок к 50%. Устройство спроектировано для беспрерывной работы в течение продолжительного времени в рамках SLM технологии 3D-печати. Заявленная мощность в сочетании с высоким качеством выходного излучения позволяют достичь рекордных скоростей печати для высокоотражающих материалов, таких как медь, повышая эффективность всего процесса.
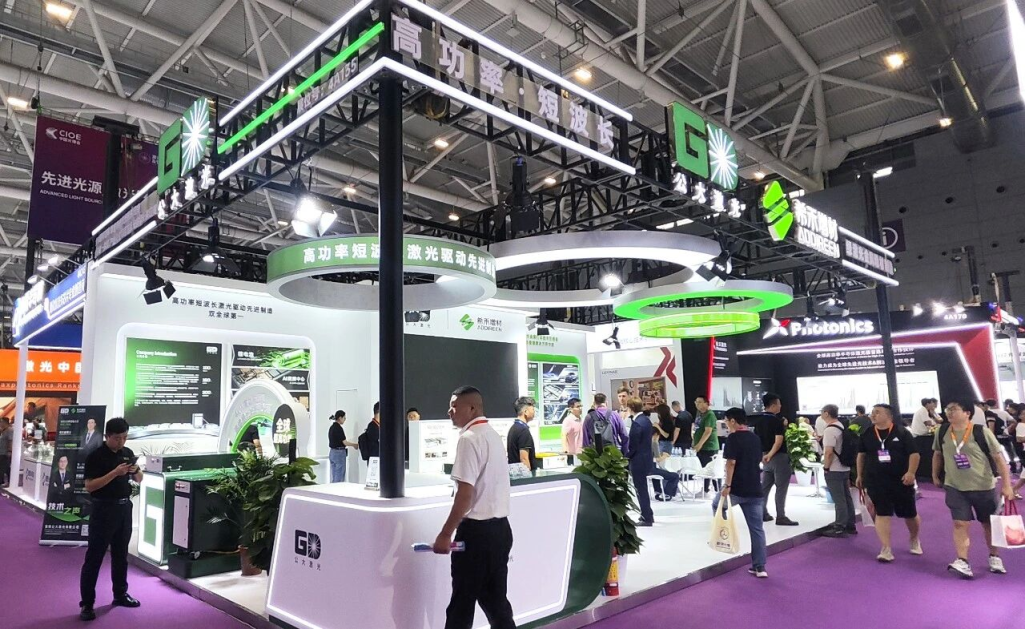
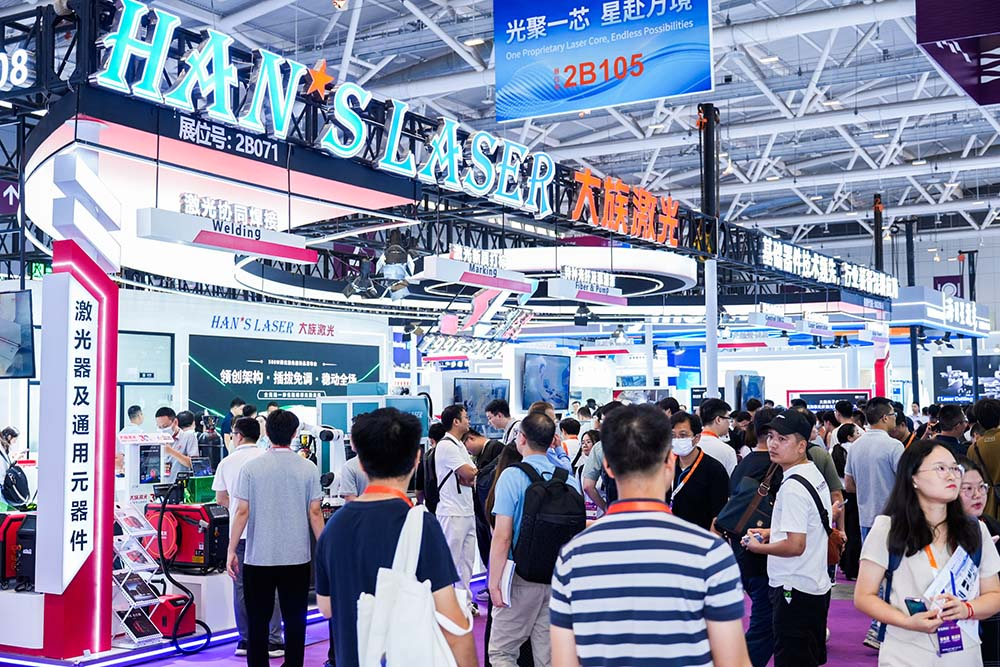
Другие новинки в области лазеров для квантовых технологий и сенсорики:
- Лазеры со стабилизацией частоты по атомным линиям (Faraday Laser). Частота лазера привязана к линиям поглощения рубидия с использованием оптического эффекта Фарадея. Схема обеспечивает долговременную стабильность частоты, достаточную для использования лазера в качестве опорного источника при охлаждении атомов в магнитооптических ловушках и в системах атомных часов.
- Одночастотные волоконные лазеры с шириной линии герцевого уровня (Connet Laser). Лазеры работают на длинах волн 1.5 и 2.0 мкм и обеспечивают экстремально узкую спектральную линию. Применяются не в обработке материалов, а в распределенных сенсорных системах (DTS/DVS) для регистрации тектонических сдвигов и в когерентных LiDAR-системах.
- Одночастотные лазерные модули и усилители с шириной линии <1 кГц (Filase), проект Китайской академии наук. Разработка включает задающий генератор и усилители для нестандартных длин волн. Усилители масштабируют выходную мощность при сохранении спектральных характеристик (ширины линии и уровня фазовых шумов) задающего генератора.
Полое волокно: выход на уровень коммерческих поставок
Компания YOFC представила ключевые параметры полого волокна:
- 0,04 дБ/км – заявленное рекордное затухание.
- 91,2 км – длина непрерывной вытяжки.
- более 10 000 км – коммерческая поставка.
Экосистема вокруг полого волокна тоже сложилась: Hengtong делает соединители для стыковки полого и обычного волокна с потерями 0,2–0,6 дБ; China Telecom вместе с YOFC и Dekoli провели полевые испытания – 51,3 Тбит/с на 206,5 км без промежуточных усилителей.
Метрология: интеграция в производственные цепочки
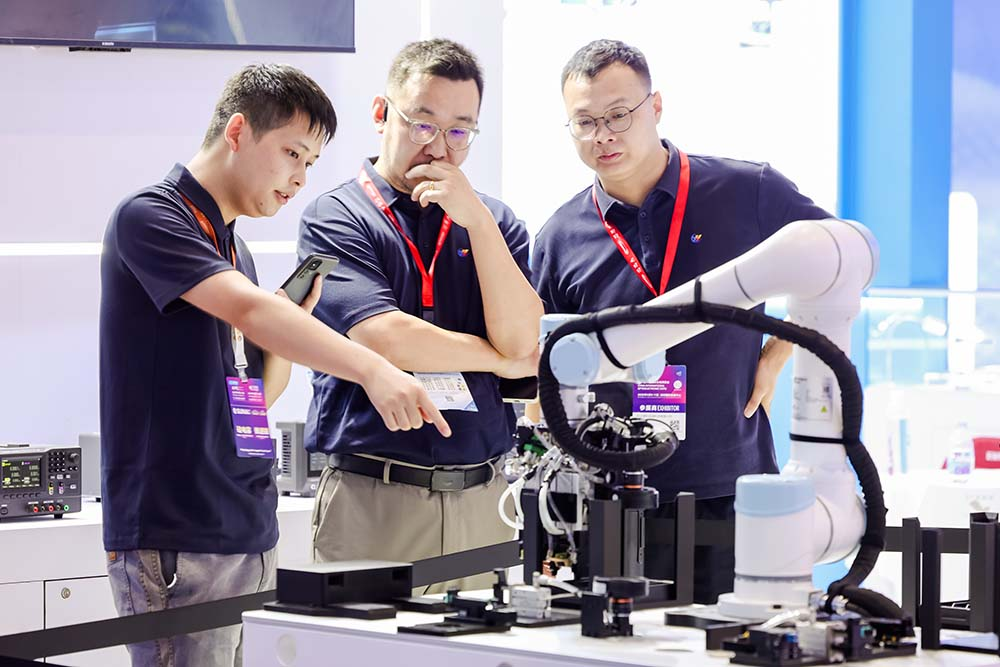
Если в 2025 году измерительное оборудование демонстрировало отдельные прорывы – 90 ГГц для осциллографа, тестер со скоростью 1,6 Тбит/с, – то в 2026 году акцент сместился на сквозные сценарии тестирования.
Оптическая связь, метрология, полупроводники, лазеры, РЧ-тракты – все движется к интегрированным решениям, где тестирование встроено в производственную цепочку.
Прогнозы Yole Group: аналитика рынка фотоники
В рамках Photonics Spotlight мы обратили внимание на интервью д-ра Мартина Валло, старшего аналитика Yole Group по фотонике. Он сформулировал несколько тезисов, которые совпадают с тем, что мы видели на стендах.
AI стал центром гравитации отрасли. Рост больше не привязан к сетевому трафику, он привязан к масштабу кластеров и количеству ускорителей. Как только масштабирование (scale-up) выходит за пределы медных линий на скорости 200 Гбит/с на канал, эти соединения переводят на оптику.
Четыре технологических вектора на 3–5 лет:
- Переход электрооптики с 200 Гбит/с на 400 Гбит/с на канал
- Кремниевая фотоника становится платформой по умолчанию, при этом модуляторы на основе InP, TFLN (тонкопленочного ниобата лития) и органических материалов сосуществуют, а не конкурируют друг с другом
- Co-packaged (CPO) и near-packaged (NPO)* оптика переходят от пилотных проектов к серийному производству в 2027–2028 годах
- Консолидация отраслевых стандартов через MSA (Multi-Source Agreements): альянсы OCI, Open CPX и XPO, запущенные на конференции OFC 2026**
*NPO, или Near-Packaged Optics (оптика, близкая к корпусу), CPO, сокращение от Co-Packaged Optics (совмещенная упаковка оптических модулей)
**OCI (Optical Compute Interconnect MSA) – альянс, созданный для стандартизации оптических соединений внутри вычислительных кластеров (scale-up). Основатели: AMD, Broadcom, Meta, Microsoft, NVIDIA, OpenAI. Цель – заменить медь на оптику при соединении ускорителей (GPU/XPU) между собой.
Open CPX MSA (Open Co-Packaging) – альянс для стандартизации CPO и NPO оптики. Создан для того, чтобы оптические модули можно было ставить рядом с чипом и при этом иметь возможность замены у разных поставщиков. Основатели: Ciena, Coherent, Marvell, Molex, Samtec, TeraHop.
XPO MSA – альянс для разработки следующего поколения плотных разъемных оптических модулей. XPO приходит на смену формату OSFP и рассчитан на 128 дифференциальных пар и 224 Гбит/с PAM-4 на пару.
Главная проблема отрасли. Индустрию вынуждают вкладывать капитал в архитектуры, которые еще не устоялись. Гиперскейлеры (крупные облачные провайдеры), выбирая между CPO, XPO и обычными трансиверами на 1,6 Тбит/с, фиксируют тепловой дизайн, модель обслуживания и базу поставщиков на годы вперед. Производители компонентов сталкиваются с обратной задачей: какую технологическую платформу финансировать – кремниевую фотонику, InP, TFLN, BTO, органику – и на какую скорость сделать ставку.
Влияние AI-бума на рынок комплектующих
Стоит отметить и обратную сторону AI-бума: он спровоцировал не только мощный толчок развития производств, но и тяжелейший дефицит комплектующих. Причем этот дефицит ощущается не только для продуктов, используемых непосредственно в дата-центрах, но и для всех компонентов, которые производятся на тех же фабриках или требуют тех же техпроцессов.
В этой ситуации актуальным становится поиск и верификация аналогов и замен для привычных решений (например, замена диодов накачки Coherent (ex. II-VI)). Наша команда провела обширный мониторинг доступных решений как на CIOE, так и вне выставки, и готова помочь с этой задачей.
Подробнее о подборе возможных решений в области диодов в статье «Лазерные модули накачки Photoneast: идеальная замена Coherent, 3SP и Lumentum»
Локализация и иностранные участники
В сегменте волоконных лазеров для обработки материалов наблюдается практически полная локализация комплектующих для китайских решений: 98% для лазеров 3–6 кВт и около 80% для лазеров мощнее 10 кВт.
Отдельно стоит отметить локализацию измерительного оборудования. Если в лазерах для обработки материалов локализация уже почти полная, то в метрологии китайские производители активно догоняют. На стендах было заметно, что локальные компании предлагают все больше решений для тестирования оптических модулей, компонентов и сетей. В качестве примеров можно привести полностью автоматизированные системы тестирования кремниевых фотонных пластин на уровне DC, RF и оптики, анализаторы цепей с полосой 110 ГГц и динамическим диапазоном 120 дБ, сетевые тестеры на 1,6 Тбит/с с прогоном около 2500 сценариев. В сегменте спектрального анализа локальный игрок предлагает приборы, которые по скорости тестирования опережают классические модели в 20 раз за счет нового монохроматора и уменьшенного на 50% корпуса. Наблюдается прямая конкуренция за производственную цепочку.
Заметно выросло число китайских производителей технологического оборудования для полупроводниковой промышленности: литографы, станции для работы с фотонными интегральными схемами (ФИС), множество станций для установки чипов, установки для сборки FAC/SAC, корпусирования и т.д. Десятки новых компаний, среди которых, например, Guanglian Xinke с безмасочным программируемым литографом для кремниевой фотоники, APIE с решениями для сборки оптических модулей, а также Qinghe Jingyuan с оборудованием для интеграции.
В то же время западные поставщики (и японские компании) сохраняют сильные позиции там, где нужны передовые чипы, высокоточные измерения и оборудование для сборки фотоники:
- США: Broadcom, Marvell, MACOM, Semtech, Credo – чипы; Keysight, VIAVI, Teledyne LeCroy, Teradyne – тестирование.
- Нидерланды: PhotonDelta и компании интегральной фотоники, включая SMART Photonics и EFFECT Photonics.
- Германия и Швейцария: Trumpf, Schott, Zeiss, PI, R&S; ASMPT и MRSI – оборудование для сборки.
- Япония: Anritsu, Yokogawa, Fujikura, Furukawa, Senko, NTT-AT.
Выводы для АО «ЛЛС»
CIOE 2026 подтвердила несколько вещей, которые важны для работы «ЛЛС»:
- Фотоника становится инфраструктурой. AI – мощный драйвер, но не единственный фокус отрасли. Сенсорика, промышленная обработка, медицина, квантовые технологии развиваются параллельно, и каждый из сегментов предъявляет свои требования к компонентам и системам.
- В промышленной обработке растет запрос на освоение новых длин волн (синий, зеленый) и повышение стабильности систем для работы с конкретными материалами.
- Развитие метрологии. Тестирование перестает быть отдельным этапом, а становится частью производственной цепочки. Кроме того, Китай также фокусируется на импортозамещении и стандартизации в области измерений.
- Дефицит комплектующих из-за AI-бума делает как никогда важным поиск и верификацию аналогов (например, в области диодов накачки).
- Полое волокно – пример перехода от лаборатории к промышленности. Это сигнал для тех, кто работает с ВОЛС и компонентами.
- Западные и японские поставщики сильны в топовых чипах, измерениях и сборке. Это те ниши, где кооперация и дистрибуция остаются востребованными.
Анонсы статей, мероприятий и еще больше научно-познавательного контента по ссылке в нашем Telegram-канале.
